
أنفقت على إعلان، وجاءتك طلبات، وأظهرت لوحة النتائج أن كل ريال دفعته عاد إليك بأربعة ريالات من المبيعات. يبدو الأمر مشجعًا، لكن قبل زيادة الميزانية اسأل: كم بقي من هذه المبيعات بعد تكلفة المنتجات وتجهيز الطلبات والإعلان؟
العائد على الإنفاق الإعلاني، أو ROAS، يقيس المبيعات المنسوبة للإعلانات مقارنة بتكلفتها، وليس صافي الربح. لذلك قد يبدو الرقم جيدًا بينما لا تترك الحملة لمتجرك ما يكفي لتغطية بقية المصروفات. (shopify.com)
لنحوّل هذا الرقم إلى أداة تساعدك على اتخاذ قرار، باستخدام مثال مبسط بالريال.
ما هو العائد على الإنفاق الإعلاني ROAS؟
طريقة حسابه هي:
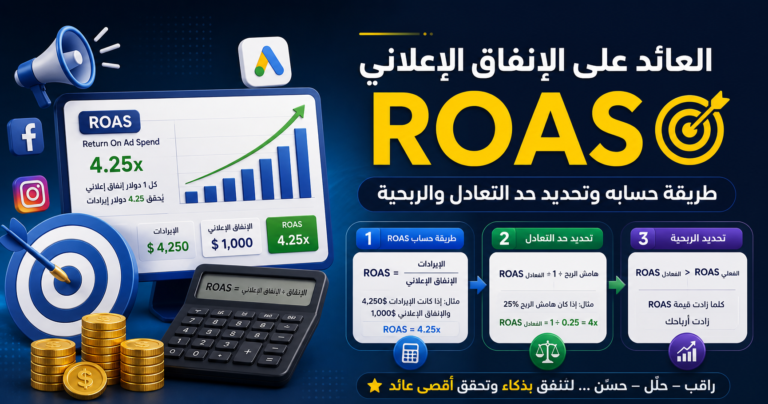
العائد على الإنفاق الإعلاني = قيمة المبيعات المنسوبة للإعلانات ÷ الإنفاق الإعلاني
إذا أنفقت 1,000 ريال، وسجّلت الحملة مبيعات بقيمة 4,000 ريال، فإن العائد يساوي 4 مرات، أو 400%. أي أن كل ريال أنفقته على الإعلان ارتبط بأربعة ريالات من المبيعات، لا بأربعة ريالات من الأرباح. وهذا هو الفرق الأساسي بين قياس الإيرادات وقياس الربحية. (shopify.com)
في المثال السابق، لا تزال أمامك تكلفة شراء المنتجات أو تصنيعها، والتغليف، ورسوم الدفع، وما تتحمله من الشحن، وغيرها من المصروفات.
ابدأ بما يتبقى من الطلب قبل الإعلان
لفهم المبلغ الذي يمكنك إنفاقه لجلب طلب، احسب أولًا ما يتبقى من إيراده بعد التكاليف المرتبطة بتنفيذه. يُسمّى هذا المبلغ هامش المساهمة قبل الإعلان؛ وهو المال المتاح لتغطية الإعلان والمصروفات الثابتة ثم تحقيق الربح. ويُبنى تقدير عائد التعادل على هذا الهامش، لا على سعر البيع وحده. (shopify.com)
مثال افتراضي لطلب بقيمة 200 ريال
الأرقام التالية تعليمية، وليست متوسطات للسوق. ولتبسيط الحساب، نفترض أن الإيراد والتكاليف محسوبة على أساس متسق، من دون إدخال ضريبة القيمة المضافة في المثال.
| البند | القيمة |
|---|---|
| إيراد الطلب بعد الخصم | 200 ريال |
| تكلفة المنتجات | 100 ريال |
| التغليف والتجهيز | 10 ريالات |
| رسوم الدفع | 5 ريالات |
| تكلفة الشحن التي يتحملها المتجر | 15 ريالًا |
| إجمالي التكاليف المتغيرة قبل الإعلان | 130 ريالًا |
| المتبقي قبل الإعلان | 70 ريالًا |
في هذا المثال:
المتبقي قبل الإعلان = 200 − 130 = 70 ريالًا
إذا دفعت 70 ريالًا في الإعلان للحصول على هذا الطلب، فلن يتبقى منه شيء للمصروفات الثابتة أو الربح. أما إذا كانت التكلفة الإعلانية للطلب 40 ريالًا، فسيتبقى 30 ريالًا.
لاحظ أن هذه الـ30 ريالًا ليست صافي ربح نهائيًا؛ فالمثال لم يخصم اشتراك المتجر أو الرواتب أو أتعاب إدارة الحملات أو غيرها من التكاليف غير المدرجة.
كيف تحسب الحد الأدنى للعائد الإعلاني؟
عائد التعادل هو المستوى الذي يغطي عنده الإيراد التكاليف الداخلة في الحساب دون فائض. وعند استخدام هامش المساهمة قبل الإعلان، تكون المعادلة:
عائد التعادل الإعلاني = 1 ÷ نسبة هامش المساهمة قبل الإعلان
وهذا تعادل على مستوى التكاليف المتغيرة والإعلان، وليس بالضرورة تعادل المتجر كاملًا بعد مصروفاته الثابتة. (shopify.com)
لنطبّقها على المثال:
- المتبقي قبل الإعلان: 70 ريالًا.
- إيراد الطلب: 200 ريال.
- نسبة الهامش: 70 ÷ 200 = 35%.
- عائد التعادل: 1 ÷ 0.35 = نحو 2.86 مرة.
مع ثبات افتراضات المثال، تصبح القراءة كالتالي:
| العائد الإعلاني | التكلفة الإعلانية لطلب إيراده 200 ريال | المتبقي بعد التكاليف المتغيرة والإعلان |
|---|---|---|
| مرتان | 100 ريال | خسارة 30 ريالًا |
| 2.86 مرة تقريبًا | 70 ريالًا تقريبًا | صفر تقريبًا |
| 4 مرات | 50 ريالًا | 20 ريالًا |
| 5 مرات | 40 ريالًا | 30 ريالًا |
هكذا يتضح معنى الرقم: عائد يساوي 4 مرات يترك في هذا المثال 20 ريالًا فقط من الطلب لتغطية المصروفات الأخرى والربح.
حدّد هدفك فوق التعادل
لنفترض أنك تريد الاحتفاظ بـ30 ريالًا من كل طلب بعد التكاليف المتغيرة والإعلان، للمساهمة في تغطية المصروفات الثابتة والربح.
الحساب يصبح:
التكلفة الإعلانية المستهدفة للطلب = 70 − 30 = 40 ريالًا
وبالتالي:
العائد الإعلاني المستهدف = 200 ÷ 40 = 5 مرات
هذا ليس رقمًا مناسبًا لجميع المتاجر؛ إنه هدف مستنتج من تكاليف المثال والمبلغ المراد الاحتفاظ به. غيّر الأرقام وفق بيانات متجرك بدل اعتماد هدف لمجرد أنه متداول بين المسوّقين.
لماذا لا تقارن حملتين بالعائد وحده؟
لنجرب مقارنة افتراضية أخرى. أنفقت حملتان المبلغ نفسه، لكنهما تروّجان لمنتجات بهوامش مختلفة:
| البند | الحملة الأولى | الحملة الثانية |
|---|---|---|
| الإنفاق الإعلاني | 1,000 ريال | 1,000 ريال |
| المبيعات المنسوبة للحملة | 5,000 ريال | 4,000 ريال |
| العائد الإعلاني | 5 مرات | 4 مرات |
| هامش المساهمة قبل الإعلان | 20% | 40% |
| المساهمة قبل الإعلان | 1,000 ريال | 1,600 ريال |
| المتبقي بعد الإعلان | صفر | 600 ريال |
رغم أن الحملة الأولى حققت مبيعات وعائدًا إعلانيًا أعلى، فإن الثانية تركت مبلغًا أكبر بعد الإعلان وفق هذه الافتراضات.
استخدم هذه المقارنة عند تقييم حملات منتجات مختلفة: أضف إلى تقريرك الهامش والمبلغ المتبقي بعد الإعلان، بدل ترتيب الحملات بحسب ROAS فقط.
تأكد من الأرقام قبل تعديل الميزانية
الحساب المفيد يبدأ ببيانات يمكن الاعتماد عليها. اقترح على المسؤول عن متجرك أو حملاتك مراجعة النقاط التالية:
1. هل عملية الشراء تُسجّل مرة واحدة؟
قد يؤدي تشغيل وسم التتبع مجددًا عند إعادة تحميل صفحة تأكيد الطلب إلى تسجيل العملية أكثر من مرة. وتوضح Google أن إرسال معرّف فريد لكل معاملة يساعد على منع احتساب التحويل المكرر للإجراء نفسه. اطلب التحقق من أن كل طلب يرسل رقمه الصحيح، لا قيمة ثابتة تتكرر لجميع الطلبات. (support.google.com)
2. هل قيمة المبيعات تعكس المرتجعات والإلغاءات؟
راجع عينة من الطلبات وقارن قيمتها المسجلة بما احتفظ به المتجر فعليًا بعد الاستردادات. وفي Google Ads يمكن تعديل قيمة التحويل أو سحبه، بحسب الحالة وإعداد التتبع، حتى تعكس البيانات تغيّر قيمة الطلب. (support.google.com)
لجدولك الداخلي، استخدم المبيعات بعد الخصومات والاستردادات، وأدرج التكاليف التي تحمّلتها بالفعل، بما فيها تكاليف الطلبات المرتجعة إن وجدت.
3. هل تحكم على فترة لم تكتمل نتائجها؟
قد ينقر العميل اليوم ويشتري لاحقًا. وتوضح Google أن تأخر التحويل قد يجعل تكلفة الشراء تبدو أعلى والعائد الإعلاني أقل في البيانات الحديثة، قبل تسجيل التحويلات اللاحقة. لذلك راجع المدة المعتادة بين النقر والشراء في حسابك قبل الحكم النهائي على الأيام الأخيرة. (support.google.com)
حوّل الحساب إلى مراجعة عملية للحملات
يمكنك البدء بجدول بسيط يتضمن لكل حملة:
- الإنفاق الإعلاني.
- المبيعات المنسوبة إليها.
- عدد الطلبات المسجلة.
- العائد الإعلاني.
- التكاليف المتغيرة للمنتجات والطلبات المعنية.
- المبلغ المتبقي بعد هذه التكاليف والإعلان.
ثم استخدم النتائج لتحديد ما يستحق الفحص:
إذا كانت الحملة دون حد التعادل:
راجع صحة التتبع أولًا، ثم اختبر تعديلًا محددًا في الإعلان أو العرض أو المنتجات المروّج لها. ضع حدًا واضحًا لميزانية الاختبار بدل الاستمرار بلا معيار.
إذا كانت فوق التعادل ولكن المتبقي محدود:
أعد حساب أثر الخصم والشحن الذي تتحمله. جرّب على الورق أولًا: ماذا يحدث للهامش إذا خفّضت الخصم، أو روّجت لمنتج مختلف، أو قدّمت مجموعة منتجات؟
إذا كانت تحقق هدفك وتترك مساهمة مناسبة:
يمكنك اختبار زيادة مدروسة للميزانية، مع متابعة المبلغ المتبقي بعد الإعلان، لا المبيعات وحدها. تعامل مع الزيادة كتجربة تحتاج إلى تقييم، لا كامتداد مضمون للنتائج السابقة.
ابدأ بحملة واحدة بدل تعقيد التقرير
اختر حملة تروّج لمنتج واضح التكلفة، واحسب ما يتبقى من طلباتها قبل الإعلان وبعده. ثم حدّد عائد التعادل والهدف الذي يناسبك وفق الأرقام الفعلية.
وفي المراجعة التالية، لا تكتفِ بسؤال: «كم حققت الحملة من المبيعات؟». أضف إليه: «كم تركت هذه المبيعات لتغطية مصروفات المتجر وتحقيق الربح؟» عندها يصبح العائد الإعلاني رقمًا مفهومًا يساعدك على القرار، لا مجرد نتيجة جميلة في لوحة التحكم.